
تعهد بانک مسکن به تأمین مالی ۳۸ هزار واحد نهضت ملی مسکن تا پایان مسیر// کاهش ۱۰۰ همتی ناترازی بانک مسکن؛ تأمین مالی پروژههای نهضت ملی متوقف نشد
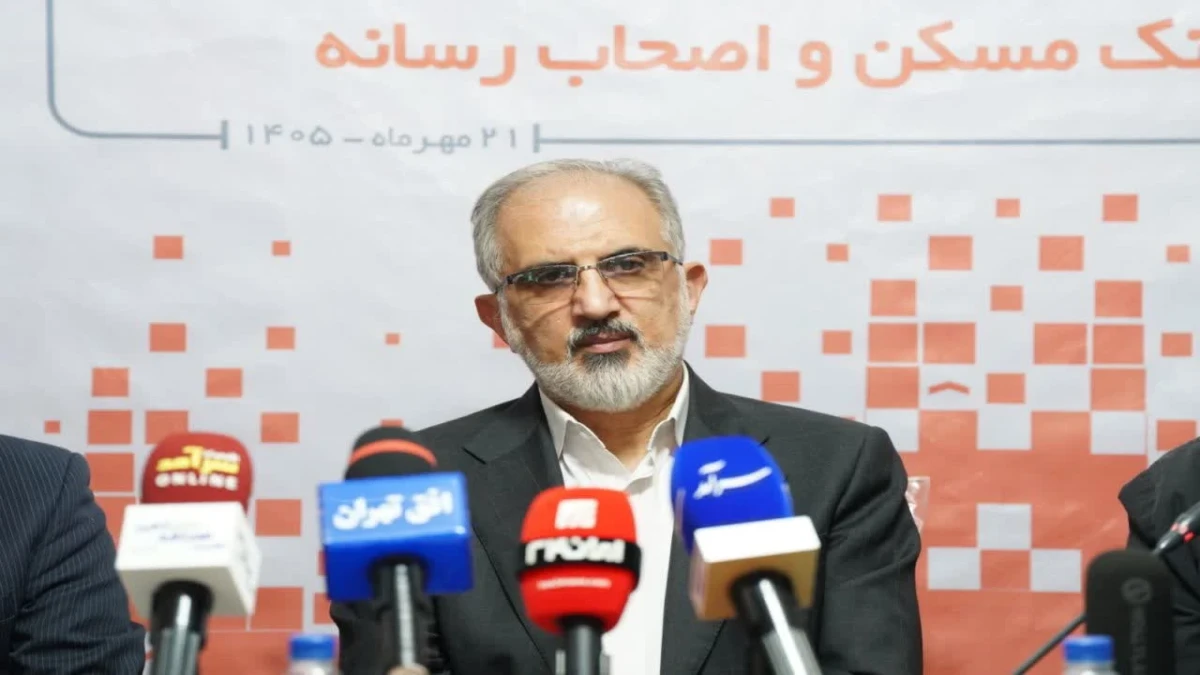
به گزارش شمانیوز، دکتر خورسندیان، مدیرعامل بانک مسکن، در نشست خبری و در جریان بازدید از پروژههای نهضت ملی مسکن استان قم، با تشریح عملکرد این بانک در تأمین مالی طرحهای مسکونی کشور اظهار کرد: بیش از 50 درصد تعهدات مربوط به نهضت ملی مسکن که بر عهده بانک مسکن قرار گرفته، به مرحله انعقاد قرارداد رسیده است.
وی با اشاره به انعقاد قرارداد برای حدود 38 هزار واحد مسکونی به ارزش تقریبی 190 همت افزود: از این میزان، بخشی از منابع نیز به پروژهها تخصیص یافته و تاکنون حدود 26 هزار واحد مسکونی به اتمام رسیده و به متقاضیان واجد شرایط تحویل شده است.
خورسندیان با تأکید بر اینکه تأمین مالی نهضت ملی مسکن از اولویتهای بانک مسکن محسوب میشود، تصریح کرد: با وجود محدودیت منابع شبکه بانکی و شرایط ناترازی، این بانک خود را متعهد میداند که وظایف بر عهده گرفتهشده در این طرح را تا پایان انجام دهد.
*بانک مسکن آماده پذیرش عاملیت تسهیلات سایر بانکهاست*
مدیرعامل بانک مسکن یکی از راهکارهای تسریع در اجرای نهضت ملی مسکن را استفاده از ظرفیت تخصصی این بانک برای تأمین مالی تعهدات سایر بانکها عنوان کرد.
وی با اشاره به اینکه تأمین مالی مسکن نیازمند تخصص و سازوکارهای مشخص بانکی است، گفت: بانک مسکن آمادگی دارد در صورت تمایل سایر بانکها و انعقاد تفاهمنامه، عاملیت تأمین مالی سهم آنها از طرح نهضت ملی مسکن را بر عهده بگیرد.
خورسندیان افزود: در شرایطی که برخی بانکها برای اجرای تعهدات خود در بخش مسکن با محدودیتهایی مواجه هستند، بانک مسکن میتواند با استفاده از تجربه و ظرفیت تخصصی خود، به تسریع روند تأمین مالی این پروژهها کمک کند.
به گفته وی، این پیشنهاد پیشتر نیز در جلسات مرتبط با بخش مسکن مطرح شده و بانک مسکن آمادگی دارد با توافق بانکهای متقاضی، سازوکار اجرایی لازم را برای انجام این همکاری فراهم کند.
تأمین مالی پروژههای بالای 65 درصد پیشرفت
خورسندیان همچنین از اعلام آمادگی بانک مسکن برای تأمین مالی تکمیلی پروژههایی خبر داد که پیشرفت فیزیکی آنها از 65 درصد فراتر رفته است.
وی با اشاره به بخشنامه بانک مرکزی در این زمینه اظهار کرد: بانک مسکن آمادگی دارد مطابق ضوابط ابلاغی، مابهالتفاوت تسهیلات موردنیاز پروژههای مشمول را تأمین کند.
این اقدام با هدف کمک به تکمیل پروژههایی مطرح شده است که با وجود پیشرفت فیزیکی مناسب، برای رسیدن به مرحله نهایی ساخت و تحویل به منابع مالی بیشتری نیاز دارند.
*کاهش 100 همتی ناترازی بانک مسکن*
مدیرعامل بانک مسکن در بخش دیگری از سخنان خود به وضعیت ناترازی منابع و مصارف این بانک پرداخت و گفت: با تلاش همکاران در شبکه بانکی، میزان ناترازی بانک مسکن در یک بازه زمانی حدود 100 همت کاهش یافته است.
وی با اشاره به فشارهای مالی واردشده بر شبکه بانکی افزود: تأمین مالی پروژههای نهضت ملی مسکن در شرایطی انجام میشود که بانک مسکن با محدودیت منابع و فاصله میان هزینه تجهیز منابع و نرخ تسهیلات پرداختی مواجه است.
خورسندیان تصریح کرد: بانک برای انجام تعهدات خود ناگزیر است از روشهای مختلف تأمین منابع استفاده کند؛ در حالی که هزینه تأمین این منابع ممکن است با نرخ تسهیلات پرداختی به متقاضیان تفاوت قابل توجهی داشته باشد.
وی تأکید کرد: با وجود این محدودیتها، تلاش شده است روند تأمین مالی پروژههای نهضت ملی مسکن بدون وقفه ادامه یابد و تعهدات بانک در قبال پروژهها و پیمانکاران انجام شود.
*تأمین مالی مسکن با استفاده از ظرفیت بازار سرمایه*
خورسندیان با اشاره به ضرورت ایجاد منابع پایدار برای تأمین مالی مسکن، از برنامههای بانک مسکن برای بهرهگیری بیشتر از ابزارهای بازار سرمایه خبر داد.
وی گفت: طرحهایی برای استفاده از ظرفیت بازار سرمایه و ابزارهای مالی جدید در تأمین مالی بخش مسکن تهیه شده و برای بررسی به مراجع مرتبط ارائه شده است.
مدیرعامل بانک مسکن افزود: استفاده از ظرفیت صندوقهای سرمایهگذاری مرتبط با املاک و مستغلات، زمین و ساختمان و سایر ابزارهای مالی میتواند زمینه جذب منابع بخش خصوصی و هدایت بخشی از نقدینگی کشور به سمت فعالیتهای مرتبط با مسکن را فراهم کند.
وی با اشاره به تفاوت ماهیت مسکن حمایتی و پروژههای اقتصادی توضیح داد: تأمین مالی از طریق بازار سرمایه بیشتر برای پروژههایی مناسب است که از توجیه اقتصادی برخوردارند و میتوانند متناسب با شرایط سرمایهگذاران، بازدهی قابل قبولی ایجاد کنند.
خورسندیان همچنین از برگزاری جلساتی با فعالان صنعت ساختمان و انبوهسازان برای بررسی راهکارهای جدید تأمین مالی خبر داد و تأکید کرد: توسعه ابزارهای مالی میتواند به کاهش وابستگی تأمین مالی مسکن به منابع محدود بانکی کمک کند.
*پرداخت ودیعه مسکن به خانوادههای آسیبدیده از جنگ*
مدیرعامل بانک مسکن در ادامه به اقدامات این بانک برای حمایت از خانوادههایی اشاره کرد که واحدهای مسکونی آنها در جریان حملات و بمبارانها آسیب دیده و امکان سکونت در آنها وجود نداشته است.
وی با اشاره به همکاری بانک مسکن، صندوق ملی مسکن و بنیاد مسکن انقلاب اسلامی اظهار کرد: خانوادههای آسیبدیده شناسایی و برای دریافت کمکهزینه اسکان موقت به بانک معرفی شدند.
خورسندیان افزود: در چارچوب این برنامه، برای خانوادههای مشمول بهطور متوسط حدود 500 میلیون تومان ودیعه مسکن با نرخ سود 4 درصد در نظر گرفته شد تا امکان تأمین محل سکونت موقت برای آنها فراهم شود.
وی با تأکید بر ضرورت تسریع در حمایت از این خانوادهها گفت: تلاش شد فرایند پرداخت تسهیلات در کوتاهترین زمان ممکن انجام شود تا خانوارهایی که امکان سکونت در خانههای آسیبدیده خود را ندارند، برای تأمین سرپناه موقت با مشکل کمتری مواجه شوند.
*عملکرد بانک مسکن در استان قم*
خورسندیان در بخش دیگری از سخنان خود به عملکرد بانک مسکن در استان قم اشاره کرد و گفت: این بانک در اجرای تعهدات مرتبط با نهضت ملی مسکن در استان، عملکرد قابل توجهی داشته است.
وی با اشاره به تخصیص حدود 12.5 همت منابع برای پروژههای مسکن استان قم، از همکاری کارکنان بانک، مجموعه مدیریت استان و پیمانکاران در پیشبرد طرحها قدردانی کرد.
مدیرعامل بانک مسکن همچنین با اشاره به بازدید از پروژههای در حال اجرا، همکاری میان بانک و مجریان طرحها را یکی از عوامل مؤثر در پیشرفت پروژهها دانست.
*تداوم تأمین مالی؛ اولویت بانک مسکن*
اظهارات مدیرعامل بانک مسکن نشان میدهد که این بانک در کنار پیگیری تعهدات مربوط به نهضت ملی مسکن، به دنبال متنوعسازی روشهای تأمین مالی و کاهش فشار بر منابع داخلی خود است.
پذیرش عاملیت تسهیلات سایر بانکها، استفاده از ابزارهای بازار سرمایه و تأمین مالی تکمیلی پروژههای دارای پیشرفت فیزیکی بالا، از جمله راهکارهایی است که میتواند در صورت فراهمشدن الزامات اجرایی و مالی، به تسریع تکمیل پروژههای مسکن کمک کند.
با این حال، پایداری این روند به توان بانک در مدیریت ناترازی منابع و مصارف، تأمین منابع مالی با هزینه مناسب و هماهنگی میان شبکه بانکی و دستگاههای مسئول بستگی دارد؛ موضوعی که در تحقق تعهدات نهضت ملی مسکن و تسریع تحویل واحدها به متقاضیان نقش تعیینکنندهای خواهد داشت.
*پاسخ به پرسش خبرنگار شمانیوز درباره الگوی تأمین مالی پایدار*
در پاسخ به پرسش خبرنگار شمانیوز درباره چگونگی ایجاد تعادل میان تسریع تأمین مالی نهضت ملی مسکن و حفظ پایداری منابع بانک، مدیرعامل بانک مسکن گفت:
انجام تعهدات مربوط به نهضت ملی مسکن برای ما یک اولویت اساسی است و در این زمینه خود را موظف به اجرای تکالیف میدانیم.
بااینحال، باید توجه داشت که منابعی که بانک در اختیار دارد، محدود است و تأمین مالی پروژههای بلندمدت مسکن با منابع کوتاهمدت، فشار قابلتوجهی بر بانک وارد میکند.
در سال گذشته نیز حجم منابع جذبشده بانک در مقایسه با تعهدات و مصارف آن، فاصله قابلتوجهی داشت. اگر نتوانیم منابع موردنیاز را تأمین کنیم و به تعهدات قانونی خود عمل نکنیم، ممکن است مشمول الزامات و ضمانتاجراهای قانونی مرتبط با تکالیف بانکی شویم.
ازاینرو، در کنار انجام تعهدات جاری، به دنبال توسعه روشهای تأمین مالی، استفاده از ظرفیت بازار سرمایه و ایجاد سازوکارهای جدید برای جذب منابع هستیم تا بتوانیم هم تعهدات خود را اجرا کنیم و هم پایداری مالی بانک را بهبود ببخشیم.
در نهایت، تأکید ما بر این است که بانک مسکن با وجود محدودیتهای منابع و شرایط دشوار اقتصادی، اجرای تعهدات خود در نهضت ملی مسکن را دنبال خواهد کرد و برای بهبود شیوههای تأمین مالی این بخش تلاش میکند.
0 دیدگاه