
فولاد بافق در آستانه ورود به فرابورس؛ ارزشگذاری ۳۹ همتی و نقشه راه توسعه زنجیره فولاد
به گزارش شمانیوز، بر اساس گزارش ارائهشده از سوی ارزشگذار شرکت، ارزش نهایی مجتمع با تلفیق روشهای مختلف ارزشگذاری حدود 39 همت برآورد شده است؛ رقمی که در کنار برنامه بهرهبرداری از طرحهای جدید، توسعه زیرساختهای انرژی و تکمیل زنجیره تولید، تصویری از مسیر پیشروی این مجموعه در بازار سرمایه ترسیم میکند.
*عرضه اولیه؛ فرصتی برای تأمین مالی توسعه صنعتی*
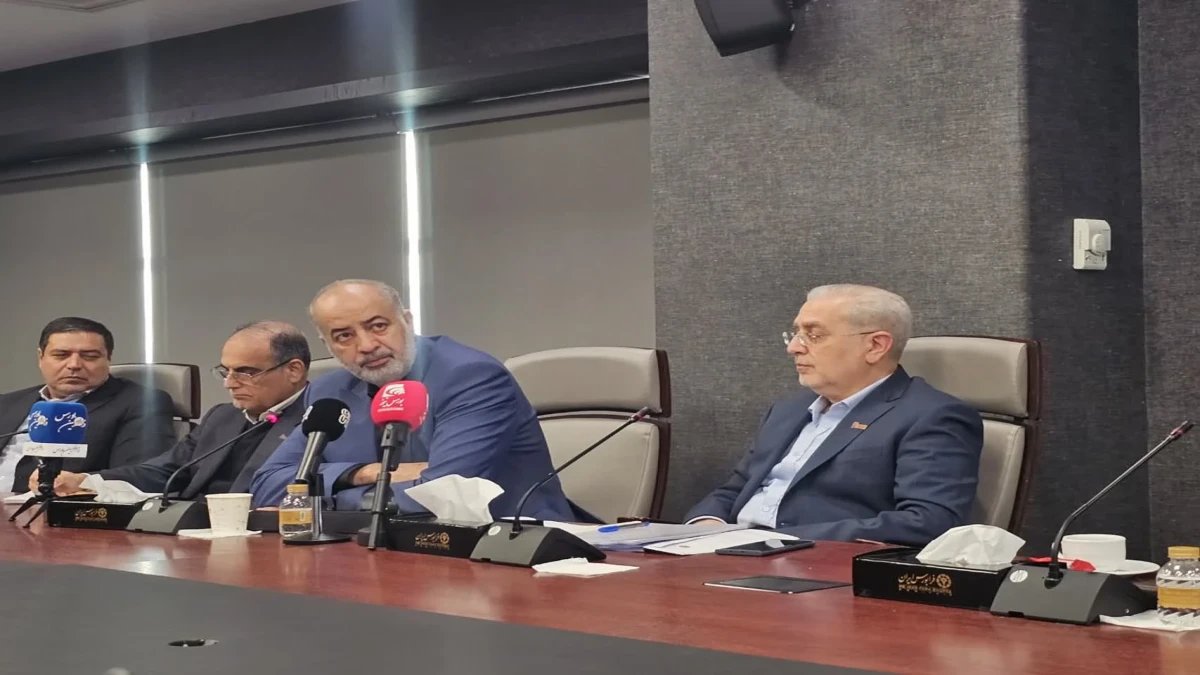
نشست خبری معرفی مجتمع معدنی و صنعتی آهن و فولاد بافق با حضور مهندس ابویی مدیرعامل، مدیران مجتمع و معاون خدمات مالی شرکت تأمین سرمایه امید برگزار شد.
محور اصلی این نشست، تشریح وضعیت عملیاتی و مالی شرکت، معرفی پروژههای توسعهای، تبیین مبانی ارزشگذاری و پاسخگویی به پرسشهای خبرنگاران درباره چشمانداز فعالیت این مجموعه در بازار سرمایه بود.
آنچه در اظهارات مدیرعامل و ارزشگذار مجتمع برجسته بود، تلاش برای عبور از یک مجموعه تولیدی با سبد محدود محصولات به سمت یک زنجیره یکپارچه فولادی است؛ راهبردی که میتواند ضمن افزایش ظرفیت تولید، وابستگی به خرید مواد اولیه از خارج مجموعه را کاهش دهد و سهم محصولات با ارزش افزوده بالاتر را در درآمدهای شرکت افزایش دهد.
مهندس ابویی در تشریح روند توسعه مجتمع توضیح داد که این مجموعه در زمان تحویلگیری با پروژههایی مواجه بود که از نظر پیشرفت فیزیکی وضعیت مطلوبی نداشتند. به گفته وی، پروژه احیای مستقیم با ظرفیت 800 هزار تن تنها حدود 10 تا 12 درصد پیشرفت فیزیکی داشت و طرح ذوب نیز عملاً پیشرفت قابلتوجهی نداشت.
با این حال، مجموعه طی سالهای اخیر مسیر احیای پروژههای نیمهتمام، توسعه زیرساختها و بازنگری در ظرفیت و ساختار تولید را دنبال کرده است؛ مسیری که به گفته مدیرعامل، با اتکا به توان مهندسان و متخصصان داخلی و بدون وابستگی جدی به حضور کارشناسان خارجی پیش رفته است.
*تغییر مقیاس تولید؛ از احیای مستقیم تا تکمیل زنجیره فولاد*
یکی از محورهای مهم برنامه توسعه مجتمع، افزایش ظرفیت و تنوعبخشی به محصولات است. مدیرعامل شرکت از برنامهریزی برای توسعه واحد ریختهگری و افزایش ظرفیت آن به یک میلیون و 350 هزار تن خبر داد و همچنین به اخذ مجوز احداث یک واحد مگامدول با ظرفیت یک میلیون و 700 هزار تن اشاره کرد.
در کنار این طرحها، تکمیل زنجیره تولید از طریق توسعه واحد کنسانترهسازی نیز در دستور کار قرار دارد. این رویکرد با هدف ایجاد پیوند میان بخشهای مختلف تولید، تأمین پایدار مواد اولیه و کاهش هزینههای عملیاتی دنبال میشود.
اهمیت این برنامه زمانی بیشتر میشود که بدانیم بخش مهمی از مزیت اقتصادی فولادسازان در شرایط رقابتی کنونی، نه صرفاً در ظرفیت تولید فولاد خام، بلکه در میزان یکپارچگی زنجیره تأمین و توان مدیریت بهای تمامشده شکل میگیرد.
مدیرعامل مجتمع همچنین بر طراحی زیرساختهای مجموعه با رویکرد شارژ و فعالیت یکپارچه واحدها تأکید کرد؛ رویکردی که به گفته وی، میتواند مصرف انرژی و آب را کاهش داده و بهرهوری کل مجموعه را افزایش دهد.
*امنیت انرژی؛ مزیت راهبردی در شرایط محدودیت برق*
تأمین انرژی یکی از چالشهای ساختاری صنعت فولاد کشور است. محدودیت برق و گاز در سالهای اخیر، هزینههای تولید و ریسک توقف خطوط صنعتی را افزایش داده و شرکتهای فولادی را به سمت سرمایهگذاری در زیرساختهای اختصاصی انرژی سوق داده است.
مجتمع آهن و فولاد بافق نیز در همین مسیر، نیروگاه گازی 50 مگاواتی احداث کرده که حدود دو سال است وارد مدار بهرهبرداری شده است. به گفته ابویی، این نیروگاه نقش مهمی در تأمین برق مورد نیاز مجموعه داشته و امکان استمرار فعالیت تولیدی را فراهم کرده است.
در کنار آن، توسعه نیروگاه خورشیدی نیز بهعنوان بخشی از برنامه تأمین انرژی مجموعه پیشبینی شده است.
این سرمایهگذاریها از نگاه اقتصادی اهمیت ویژهای دارند؛ زیرا برخورداری از زیرساخت مستقل انرژی میتواند ریسک توقف تولید را کاهش دهد، قابلیت برنامهریزی عملیاتی را افزایش دهد و در بلندمدت بر حاشیه سود شرکت اثرگذار باشد.
*ارزشگذاری 39 همتی؛ نگاه بازار سرمایه به آینده فولاد بافق*
در بخش دیگری از نشست، دکتر عبدی، معاون خدمات مالی شرکت تأمین سرمایه امید و ارزشگذار مجتمع، گزارشی از عملکرد تاریخی، وضعیت مالی و مفروضات پیشبینی شرکت ارائه کرد.
بر اساس اطلاعات ارائهشده، مجتمع در سال 1404 حدود 30 همت درآمد عملیاتی و نزدیک به 4 همت سود خالص ثبت کرده است. همچنین حاشیه سود ناخالص شرکت بهطور میانگین حدود 26 درصد و حاشیه سود خالص حدود 18 درصد اعلام شد.
در بخش ترازنامه نیز سرمایه شرکت در سال 1404 معادل 2800 میلیارد تومان، سود انباشته حدود 12 همت و مجموع داراییها حدود 73.5 همت عنوان شد.
نکته مهم در تحلیل ارزشگذار، تأکید بر تأثیر طرحهای توسعهای بر ترکیب تولید و درآمد شرکت بود. در واقع، ارزش اقتصادی فولاد بافق تنها بر مبنای ظرفیتهای فعلی محاسبه نشده، بلکه بهرهبرداری از طرحهای جدید و تغییر ترکیب محصولات نیز در پیشبینیهای مالی مورد توجه قرار گرفته است.
بر اساس سناریوی پیشبینی ارائهشده، درآمد عملیاتی شرکت برای سال 1405 حدود 53 همت برآورد شده است. در این مدل، تولید و فروش محصولات با توجه به ظرفیت خطوط موجود، زمان بهرهبرداری از پروژههای توسعهای، نرخ ارز و قیمت محصولات فولادی پیشبینی شده است.
از سوی دیگر، ارزشگذار با بررسی هزینه مواد اولیه، کنسانتره، گندله، انرژی، دستمزد و سایر هزینههای عملیاتی، بهای تمامشده محصولات را نیز در مدل مالی لحاظ کرده است.
در نهایت، با استفاده از چهار رویکرد ارزشگذاری و اعمال وزن برابر برای روشهای مورد استفاده، ارزش نهایی مجتمع حدود 39 همت برآورد شده است. در میان ارقام اعلامشده، ارزش شرکت بر اساس روش جریان نقد آزاد حدود 57 همت، خالص ارزش داراییها حدود 37 همت و روش مبتنی بر نسبت قیمت به سود شرکتهای مشابه حدود 27.5 همت عنوان شد.
این اختلاف نشان میدهد که نتیجه ارزشگذاری تا حد زیادی به مفروضات مربوط به رشد تولید، نرخ ارز، هزینه سرمایه و زمان تحقق طرحهای توسعه وابسته است. بنابراین، تحقق برنامههای عملیاتی شرکت نقش مهمی در تبدیل ظرفیتهای پیشبینیشده به ارزش اقتصادی واقعی خواهد داشت.
*منابع عرضه اولیه در خدمت طرحهای توسعه*
یکی از پرسشهای مهم خبرنگاران، نحوه مصرف منابع حاصل از عرضه اولیه بود.
در پاسخ به این پرسش، نماینده اقتصادی مجموعه اعلام کرد که بر اساس توافق اولیه میان سهامداران، منابع حاصل از عرضه اولیه برای اجرای طرحهای توسعهای شرکت اختصاص خواهد یافت.
همچنین برنامه افزایش سرمایه در دستور کار قرار دارد و به گفته نماینده شرکت، افزایش سرمایه عمدتاً از محل سود انباشته و با بررسی امکان استفاده از آورده سهامداران دنبال میشود.
این سیاست در خصوص تأمین مالی اهمیت دارد؛ چراکه شرکت بهجای خروج منابع نقدی از مجموعه، به دنبال حفظ نقدینگی و هدایت آن به سمت تکمیل پروژههای در دست اجراست.
*مزیت رقابتی؛ موقعیت جغرافیایی و تجربه اجرایی*
در ادامه مدیرعامل مجتمع صنعتی آهن و فولاد بافق در پاسخ به پرسش خبرنگار شمانیوز درباره مهمترین مزیت رقابتی مجتمع آهن و فولاد بافق در مقایسه با سایر شرکتهای فولادی گفت:
مزیت مجتمع آهن و فولاد بافق به موقعیت جغرافیایی مجموعه، نزدیکی به منابع معدنی و مواد اولیه و مزیتهای مرتبط با تأمین و حملونقل و لجستیک است.
وی افزود، این مزیت در کنار تجربه اجرایی و مدیریتی مجموعه، میتواند در کاهش هزینههای لجستیکی و افزایش پایداری تأمین مواد اولیه نقش داشته باشد.
از منظر رقابتی، قرارگیری در منطقه معدنی و دسترسی به ظرفیتهای زنجیره تأمین، زمانی به یک مزیت پایدار تبدیل میشود که با توسعه زیرساختهای حملونقل، تأمین مواد اولیه و تکمیل حلقههای تولید همراه باشد.
*چالش انرژی و مواد اولیه؛ دغدغهای فراتر از یک شرکت*
یکی دیگر از محورهای مهم نشست، موضوع افزایش هزینههای تولید و ناهماهنگی میان رشد قیمت مواد اولیه و نرخ فروش محصولات بود.
مدیرعامل مجتمع با اشاره به سازوکار قیمتگذاری گاز و مواد اولیه، معتقد بود هزینههای تولید در برخی بخشها متناسب با شرایط بازار افزایش پیدا میکند، در حالی که قیمت فروش محصولات همواره با همان سرعت رشد نمیکند.
وی همچنین با اشاره به انتقادهای مطرحشده درباره هزینههای شرکتهای فولادی، بر ضرورت بازنگری در سازوکارهای بازار و تأمین مواد اولیه تأکید کرد.
ابویی توضیح داد که در نیمه نخست سال، ارتباط سنتی میان رشد قیمت مواد اولیه و نرخ فروش محصولات تا حدی از بین رفته بود؛ بهگونهای که شرکت مواد اولیه را با نرخهای متأثر از افزایش ارز خریداری میکرد، اما این افزایش به همان نسبت در قیمت فروش محصولات منعکس نمیشد.
به گفته وی، در ادامه با بهبود این تناسب و افزایش مقدار فروش، شرایط سودآوری شرکت نیز بهتر شد.
سیاست تقسیم سود؛ اولویت با تکمیل پروژهها
در ادامه این نشست در پاسخ به پرسش خبرنگاران درباره سیاست تقسیم سود، مدیرعامل اعلام کرد که هیئتمدیره ترجیح میدهد منابع مالی شرکت برای چند سال آینده در مجموعه حفظ شود.
بر اساس توضیحات ارائهشده، بازپرداخت تسهیلات، حفظ ساختار مالی بهینه و تأمین منابع مورد نیاز پروژههای توسعهای از اولویتهای شرکت است.
البته تصمیم نهایی درباره میزان تقسیم سود در اختیار سهامداران و مجمع عمومی خواهد بود، اما رویکرد پیشنهادی مدیریت، تقویت توان مالی شرکت و جلوگیری از خروج نقدینگی در شرایط اجرای پروژههای متعدد است.
*فولاد بافق؛ نمونه موفق خصوصیسازی و ورود به مسیر ابزارهای نوین مالی*
فرشید زرینکیا، مدیرعامل مشاور سرمایهگذاری خط ارزش، نیز در جریان این نشست با اشاره به ساختار شکلگیری و مسیر توسعه فولاد بافق، این مجموعه را نمونهای موفق از خصوصیسازی در صنعت فولاد کشور دانست.
وی خاطرنشان کرد: فولاد بافق نماد یک خصوصیسازی موفق است که با همکاری و مشارکت خانواده ابویی بهعنوان متخصصان صنعت فولاد و بانک ملت بهعنوان بزرگترین بانک کشور، به نمونهای موفق در این حوزه تبدیل شده است.
زرینکیا در ادامه با تشریح نقش مشاور سرمایهگذاری خط ارزش در فرآیند ورود شرکت به بازار سرمایه اظهار کرد: مشاور سرمایهگذاری خط ارزش، مسئولیت بازارگردانی، ارزشگذاری و مشاوره پذیرش بیمیسکو را بر عهده دارد.
وی همچنین درباره برنامه بازارگردانی نماد بیمیسکو توضیح داد: با تجهیز منابع نقدی و سهام و بر اساس برنامهریزیهای انجامشده، بازارگردانی این نماد بهصورت فعال و متناسب با شرایط بازار انجام خواهد شد.
مدیرعامل مشاور سرمایهگذاری خط ارزش در ادامه از برنامه استفاده از ابزارهای نوین مالی خبر داد و گفت: در ماههای پیش رو، بهرهگیری از ابزارهای نوین مالی در حوزه مدیریت ریسک و فعالیت با اهرم بالاتر نیز در دستور کار قرار خواهد گرفت.
به این ترتیب، ورود فولاد بافق به فرابورس علاوه بر فراهمکردن ظرفیت جدید برای تأمین مالی طرحهای توسعهای، با برنامههایی برای پشتیبانی از معاملات نماد، مدیریت ریسک و بهرهگیری از ابزارهای متنوع مالی همراه خواهد بود.
*فولاد بافق؛ آزمون تبدیل ظرفیت به ارزش اقتصادی*
آنچه از مجموع اظهارات مدیرعامل و ارزشگذار برمیآید، این است که عرضه اولیه مجتمع آهن و فولاد بافق را باید فراتر از ورود یک شرکت تولیدی به بازار سرمایه ارزیابی کرد.
این مجموعه در حال عبور از مرحله احیای پروژههای نیمهتمام و حرکت به سمت توسعه ظرفیت، تکمیل زنجیره ارزش، تنوعبخشی به محصولات و تقویت زیرساختهای انرژی است.
با این حال، موفقیت این مسیر به چند عامل کلیدی وابسته خواهد بود: تکمیل بهموقع پروژهها، تأمین پایدار مواد اولیه و انرژی، مدیریت هزینههای تولید، تحقق پیشبینیهای درآمدی و استفاده اثربخش از منابع حاصل از عرضه اولیه.
گفتنی است، ارزشگذاری حدود 39 همتی، انتظارات مالی بازار از آینده این مجموعه را نشان میدهد؛ اما آنچه در نهایت جایگاه فولاد بافق را در بازار سرمایه تثبیت خواهد کرد، توانایی مدیریت شرکت در تبدیل سرمایهگذاریهای انجامشده به تولید پایدار، فروش سودآور و جریان نقد عملیاتی است.
به این ترتیب، ورود فولاد بافق به فرابورس میتواند آغاز فصل تازهای از تأمین مالی و شفافیت عملکرد این مجموعه باشد؛ فصلی که موفقیت آن نه فقط با ظرفیت اسمی کارخانهها، بلکه با میزان تحقق برنامههای توسعه و بازدهی اقتصادی سرمایهگذاریها سنجیده خواهد شد.
0 دیدگاه