
بانک کشاورزی در مسیر تبدیلشدن به پلتفرم هوشمند اقتصاد کشاورزی
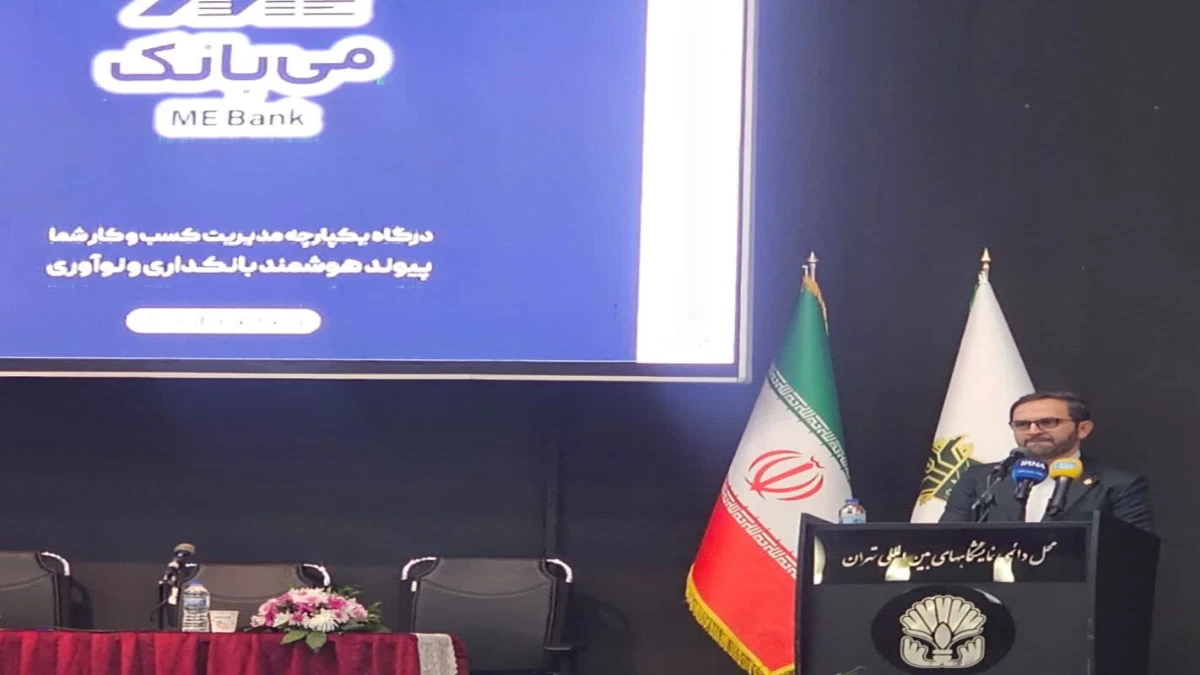
به گزارش شمانیوز، دکتر متقینیا، مدیرعامل بانک کشاورزی، در مراسم رونمایی از پلتفرم بانکداری باز این بانک، با اشاره به تغییر پارادایم در نظام بانکی اظهار کرد: بانکها دیگر صرفاً بنگاههایی برای جذب سپرده، پرداخت تسهیلات و ارائه خدمات مالی نیستند، بلکه بهتدریج به بازیگران اصلی اکوسیستم اقتصادی تبدیل شدهاند و باید نقش خود را متناسب با این تحول بازتعریف کنند.
وی با بیان اینکه فناوری و مدلهای کسبوکار امروز بهصورت جداییناپذیر در هم تنیده شدهاند، افزود: نمیتوان درباره تحول فناوری صحبت کرد، اما به مدلهای جدید کسبوکار توجه نداشت. امروز شرکتها و مجموعههای اقتصادی منتظر بانکها نمیمانند تا برای فعالیتهایشان تصمیمگیری کنند؛ بلکه متناسب با شرایط خود مسیرشان را انتخاب میکنند. بنابراین بانک باید در متن فعالیتهای اقتصادی و در کنار مردم و بنگاهها حضور داشته باشد و خدمات خود را بر اساس شناخت دقیق نیازهای آنان ارائه کند.
تحول دیجیتال؛ فراتر از انتقال خدمات سنتی به بستر الکترونیک
مدیرعامل بانک کشاورزی با تشریح تفاوت بانکداری دیجیتال و تحول دیجیتال، این دو مفهوم را متفاوت دانست و برای تبیین آن از مثالی درباره سفر میان دو شهر استفاده کرد.
به گفته متقینیا، انتقال خدمات سنتی بانک به بستر دیجیتال، مانند جایگزینکردن اتوبوس با هواپیما برای طیکردن مسیری مشخص است؛ درحالیکه تحول دیجیتال به معنای استفاده از ظرفیت فناوری برای ورود به زمین بازی جدید، خلق فرصتهای تازه و تغییر شیوه فعالیت و کسبوکار است.
وی تأکید کرد: ظرفیتهایی که فناوری و تکنولوژی امروز ایجاد کردهاند، باید زمینهساز ورود بانک به عرصههای جدید فعالیت باشند، نه اینکه صرفاً همان خدمات گذشته با ابزارهای جدید ارائه شوند.
متقینیا همچنین بانکداری باز را یکی از پیشرانهای اصلی تحول دیجیتال دانست و تصریح کرد: پلتفرم بانکداری باز، صرفاً یک سامانه فناورانه یا مجموعهای از APIها نیست؛ بلکه فرصتی برای حرکت بانک به سمت بانکداری مدرن، تغییر نگاه سازمانی و طراحی شرایط جدید برای فعالیت در اقتصاد امروز است.
سهم 65 درصدی بانک کشاورزی از تأمین مالی بخش کشاورزی
مدیرعامل بانک کشاورزی با اشاره به جایگاه تخصصی این بانک در اقتصاد کشور گفت: بانک کشاورزی تنها بانک تخصصی بخش کشاورزی است و حدود 65 درصد تأمین مالی این بخش را بر عهده دارد. همین جایگاه، مسئولیت و اهمیت تحول در شیوههای تأمین مالی را برای این بانک دوچندان میکند.
وی با اشاره به تجربه اجرای طرح "نوی پو" و حرکت بانک کشاورزی به سمت روشهای نوین تأمین مالی اظهار کرد: زمانی که این طرح را آغاز کردیم، برخی معتقد بودند بخش کشاورزی ظرفیت پذیرش مدلهای جدید تأمین مالی را ندارد؛ اما نتایج حاصل از اجرا نشان داد این تصور صحیح نیست.
متقینیا افزود: در حدود هشت ماه، نزدیک به 135 همت تأمین مالی از طریق این طرح انجام شد؛ آن هم با نفوذی در حدود پنج تا شش همت. این تجربه نشان داد بخش کشاورزی نهتنها در برابر مدلهای نوین تأمین مالی مقاومت ندارد، بلکه از ظرفیت بالایی برای پذیرش و توسعه این روشها برخوردار است.
وی با تأکید بر اینکه تجربه "نوی پو" میتواند مبنای توسعه ابزارهای جدید مالی در بخش کشاورزی باشد، خاطرنشان کرد: بانکداری باز را باید آغاز یک مسیر جدید دانست، نه نقطه پایان یک پروژه؛ مسیری که باید با تغییر مدلهای کسبوکار و توسعه خدمات مالی هوشمند ادامه پیدا کند.
دو راهبرد کلیدی بانک کشاورزی در عصر بانکداری باز
متقینیا در ادامه، دو جهتگیری راهبردی را برای آینده بانک کشاورزی در حوزه بانکداری باز و تحول دیجیتال تشریح کرد و گفت: نخستین راهبرد، حرکت به سمت بانکداری پلتفرمی و تأمین مالی تعبیهشده است. بر این اساس، باید شرایطی فراهم شود که کشاورزان، تولیدکنندگان، شرکتهای بازرگانی، واردکنندگان و سایر فعالان زنجیرههای اقتصادی بتوانند در بستر فعالیتهای روزمره خود، به خدمات مالی و بانکی موردنیاز دسترسی داشته باشند.
وی با اشاره به نقش اتصالپذیری APIها در تحقق این هدف افزود: بانک باید از ظرفیتهای بانکداری باز برای ایجاد ارتباط با کسبوکارهای مختلف استفاده کند و زمینه حضور شرکتها و فعالان اقتصادی را در یک اکوسیستم مشترک فراهم آورد.
مدیرعامل بانک کشاورزی، بازاریابی و جذب شرکتهای نوآور و دانشبنیان را از الزامات موفقیت این راهبرد دانست و تأکید کرد: باید به سمتی حرکت کنیم که جوانان نخبه و شرکتهایی که در نقاط مختلف کشور فعالیت میکنند، بتوانند از ظرفیتهای این پلتفرم استفاده کنند، کسبوکار خود را توسعه دهند و در کنار آن، خدمات و محصولات بانکی نیز در دسترس مشتریان و شرکتها قرار گیرد.
وی همچنین بر اهمیت پشتیبانی از کسبوکارهای متصل به پلتفرم تأکید کرد و گفت: در این حوزه، شرکت گسترش و مجموعههای فناوری بانک باید عملکرد قدرتمندی داشته باشند. حتی میتوان در افق آینده، برای هلدینگ فناوری بانک کشاورزی نقشی فراتر از پشتیبانی فنی متصور شد؛ بهگونهای که این مجموعه بتواند هم در توسعه مدلهای کسبوکار و هم در ارائه خدمات پشتیبانی نقشآفرینی کند.
اعتبارسنجی هوشمند و تأمین مالی مبتنی بر داده
مدیرعامل بانک کشاورزی، دومین جهتگیری راهبردی را حرکت به سمت اعتبارسنجی و تأمین مالی هوشمند و دادهمحور عنوان کرد و افزود: باید ظرفیتهایی ایجاد شود تا بانک با تحلیل دادههای معتبر، امکان سنجش دقیق ریسک، اعتبارسنجی مشتریان و تخصیص و پرداخت تسهیلات را در بستری هوشمند فراهم کند.
به گفته وی، هدف از این رویکرد، کاهش ریسک اعتباری، به حداقل رساندن مطالبات غیرجاری و تسهیل فرآیند ارائه تسهیلات است؛ بهنحوی که تصمیمگیریهای اعتباری بر پایه اطلاعات دقیق و تحلیل دادهها انجام شود.
متقینیا تصریح کرد: بانک کشاورزی باید به سمت ایجاد یک پلتفرم هوشمند و قدرتمند در حوزه اقتصاد کشاورزی حرکت کند و با اتکا به جایگاه تخصصی خود، به یک بانک پلتفرمی تبدیل شود
از تسهیلات تکلیفی تا شکلگیری بازار رقابتی تأمین مالی کشاورزی
وی با اشاره به تغییر تدریجی شرایط تأمین مالی و کاهش نقش تسهیلات و اعتبارات تکلیفی، بر ضرورت طراحی راهکارهای جدید برای پاسخگویی به نیاز کشاورزان، دامداران و مرغداران تأکید کرد.
مدیرعامل بانک کشاورزی خاطرنشان کرد: فعالان بخش کشاورزی به تسهیلات کمبهره و بهموقع نیاز دارند و بانک باید بستری ایجاد کند که این نیازها از طریق یک پلتفرم و با مشارکت بازیگران مختلف زنجیره تأمین مالی پاسخ داده شود.
وی برای تشریح این مدل، به امکان حضور مستقیم شرکتهای تولیدکننده تجهیزات و ماشینآلات کشاورزی در پلتفرم اشاره کرد و گفت: برای مثال، شرکتی که در گذشته برای فروش محصولات آن خط اعتباری اختصاص میدادیم، میتواند در مدل جدید، محصولات خود را مستقیماً در پلتفرم عرضه کند و پیشنهادهای رقابتی در اختیار مشتریان قرار دهد.
متقینیا ادامه داد: در چنین فضایی، یک شرکت میتواند تخفیف پنجدرصدی در نرخ سود پیشنهاد دهد و شرکت دیگری با پیشنهاد هفتدرصدی وارد رقابت شود. نقش بانک این است که بستری فراهم کند تا چنین رقابتی شکل بگیرد و مشتریان بتوانند از میان پیشنهادهای متنوع، گزینه مناسبتری را انتخاب کنند.
وی با بیان اینکه این مدل میتواند به بهبود بهداشت اعتباری و افزایش کارایی نظام تأمین مالی منجر شود، اظهار کرد: با تحقق این رویکرد، بهتدریج از میزان اتکای تأمین مالی به مداخلات مستقیم دولت کاسته میشود و بانک میتواند با ایجاد ظرفیتهای جدید، تعداد بیشتری از فعالان اقتصادی را با شرایط مناسبتری تأمین مالی کند.
بانک کشاورزی؛ از بانک تخصصی به بازیگر محوری اکوسیستم اقتصاد کشاورزی
مجموع محورهای مطرحشده از سوی مدیرعامل بانک کشاورزی نشان میدهد که رونمایی از پلتفرم بانکداری باز این بانک را باید فراتر از معرفی یک محصول فناورانه ارزیابی کرد. آنچه در این رویکرد دنبال میشود، تغییر جایگاه بانک از یک تأمینکننده سنتی منابع به بازیگری فعال در زنجیره ارزش اقتصاد کشاورزی است.
اتصال کسبوکارها به خدمات مالی، توسعه تأمین مالی تعبیهشده، بهرهگیری از دادهها برای اعتبارسنجی، ایجاد رقابت میان عرضهکنندگان کالا و خدمات و کاهش وابستگی به روشهای سنتی تخصیص اعتبار، از جمله ظرفیتهایی است که میتواند مسیر جدیدی پیش روی تأمین مالی بخش کشاورزی قرار دهد.
0 دیدگاه