
درآمد عملیاتی «سیمکات» به ۵ همت رسید
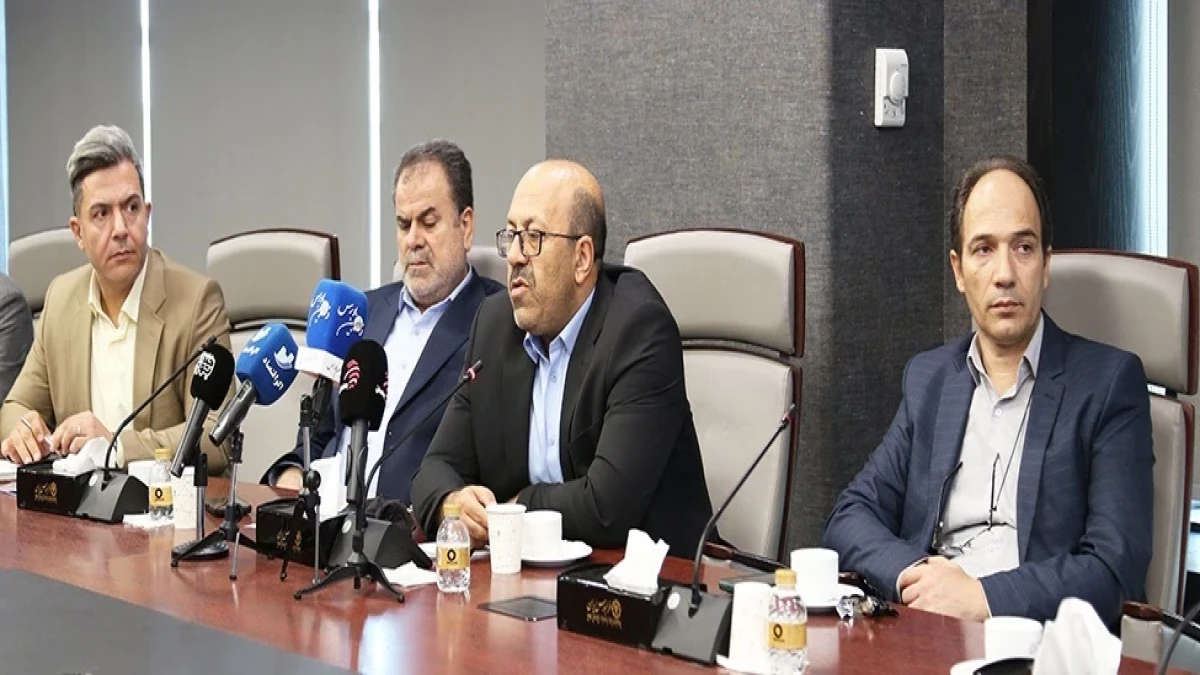
به گزارش مدیریت ارتباطات فرابورس ایران، جواد نصیری مدیرعامل مجموعه سیمکات با تشریح پیشینه فعالیت، ظرفیتهای تولیدی، برنامههای توسعهای و عملکرد مالی این مجموعه از تمرکز بر توسعه بازارهای صادراتی و تنوعبخشی به سبد محصولات خبر داد.
نصیری با اشاره به آغاز فعالیت سیمکات از سال 1353 اظهار کرد: این مجموعه از قدیمیترین تولیدکنندگان سیم و کابل کشور است و شرکت هادی برق با برند دیاموند نیز در سال 1396 با آن ادغام شده است.
به گفته وی، سیمکات در حوزه تولید انواع سیم، کابل و مفتول فعالیت میکند و با برخورداری از واحدهای تولید آلومینیوم، گرانول، مفتول مسی، سیم و کابل و همچنین واحد تحقیق و توسعه، بخشهای مختلف زنجیره تولید از مواد اولیه تا محصول نهایی را در مجموعه خود پوشش میدهد.
نصیری در خصوص ترکیب سهامداران سیمکات نیز اظهار کرد: 99.9 درصد سهام این شرکت در اختیار مجموعه توسعه صنعت کوثر صباست.
رشد درآمد و سودآوری در 9 ماهه سال مالی
مدیرعامل سیمکات در تشریح عملکرد مالی این شرکت اعلام کرد که سود پیش از کسر مالیات در 9 ماهه سال مالی منتهی به پایان شهریورماه 1405 به 640 میلیارد تومان افزایش یافته است.
وی در همین زمینه افزود: سود خالص این شرکت نیز از 172 میلیارد تومان به 490 میلیارد تومان رسیده و سود ناخالص آن در آخرین دوره مالی رشد 176 درصدی را تجربه کرده است؛ ضمن آنکه درآمد عملیاتی سیمکات با افزایش 90 درصدی به حدود 5 همت رسیده است.
توسعه صادرات و تنوع محصولات در دستور کار
نصیری در ادامه، توسعه بازارهای صادراتی به ویژه در کشورهای همسایه و عراق را از اهداف اصلی سیمکات برشمرد و تنوعبخشی به سبد محصولات و افزایش انعطافپذیری زنجیره تولید را از دیگر برنامههای این مجموعه دانست.
به گفته وی، سیمکات در حال حاضر حدود 2 هزار و 700 محصول متناسب با نیاز بازار دارد و در سال گذشته 672 نوع محصول تولید کرده است. همچنین این شرکت در سال جاری موفق به اخذ پروانه استاندارد کابل سولار شده و چهارمین تولیدکننده این محصول در کشور است.
ارزشگذاری 2.4 همتی سیمکات
در بخش دیگری از نشست خبری ویژه عرضه اولیه سهام شرکت تولیدی سیم و کابل تبریز سیمکات، رضا غلامی مدیر تامین مالی شرکت تامین سرمایه کاردان، به نمایندگی از ارزشگذار به تشریح مفروضات و جزئیات گزارش ارزشگذاری این شرکت پرداخت.
غلامی با اشاره به اینکه گزارش ارزشگذاری سیمکات در تاریخ 31 اردیبهشتماه 1405 تهیه شده است، تأکید کرد که این تاریخ در بررسی مفروضات و برآوردهای ارائهشده باید مورد توجه مخاطبان و سهامداران قرار گیرد.
به گفته وی، در این گزارش، نرخ تورم ماههای پس از تاریخ ارزشگذاری بر اساس پیشبینیهای IFF و نرخ تورم ماههای پیش از آن بر مبنای آمارهای محققشده درگاه آمار در نظر گرفته شده است. همچنین نرخ بهره بدون ریسک برای رشد بلندمدت شرکت، 25 درصد لحاظ شده است.
غلامی با اشاره به اینکه محصولات سیمکات در دو گروه اصلی آلومینیومی و مسی قرار میگیرند، اظهار کرد: بر اساس مفروضات مالی و عملکرد این شرکت، سود خالص سیمکات برای پایان سال 1405 معادل 536 میلیارد تومان پیشبینی شده است. همچنین حاشیه سود ناخالص آن در دوره پیشبینی تا سال 1409، بین 14 تا 15 درصد برآورد شده است.
مدیر تامین مالی شرکت تامین سرمایه کاردان در ادامه با اشاره به استفاده از چهار روش متداول برای ارزشگذاری سیمکات، اعلام کرد: در نهایت، با اختصاص وزن برابر به هر چهار روش ارزشگذاری، ارزش کل شرکت تولیدی سیم و کابل تبریز سیمکات 2.4 همت برآورد شده است.
0 دیدگاه