اولتیماتوم همتی به بانکهای ملکدار؛ اموال مازاد را سریع بفروشید
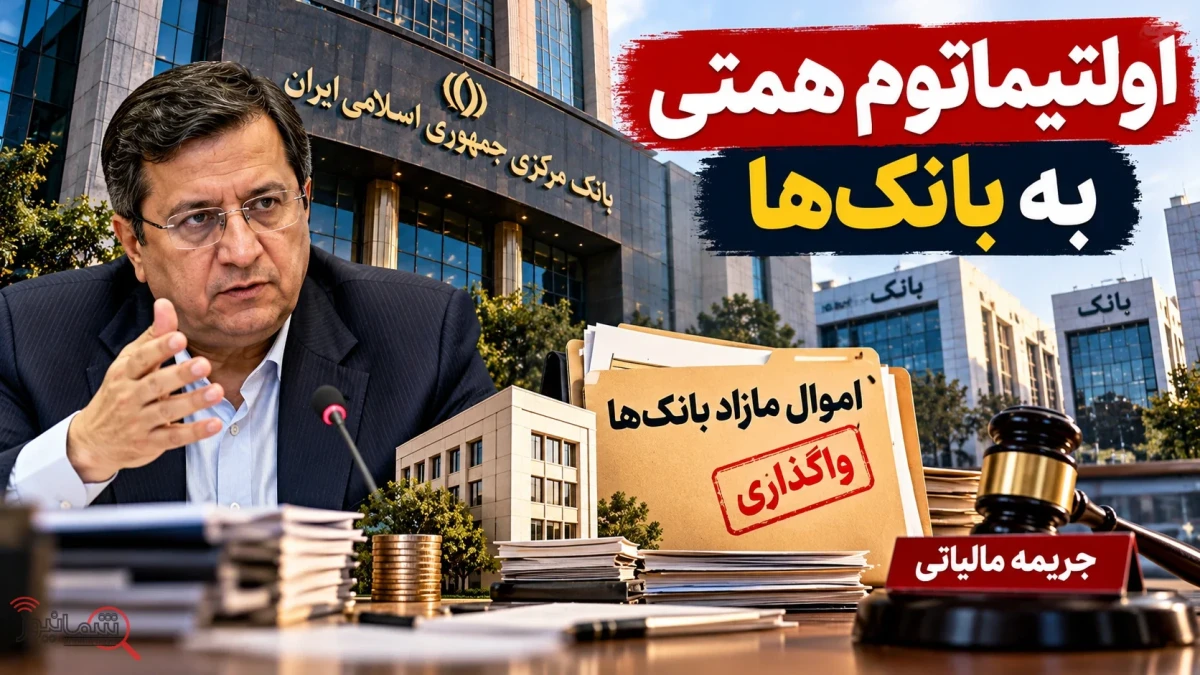
به گزارش شمانیوز، رئیسکل بانک مرکزی روز سهشنبه 28 مهر 1405 با استناد به ماده 8 قانون برنامه هفتم پیشرفت بر ضرورت تسریع در فروش املاک، مستغلات و سهام شرکتهای غیربانکی تأکید کرد.
این هشدار در شرایطی مطرح شده که شرکت مدیریت داراییهای شبکه بانکی فعالیت خود را آغاز کرده و مقدمات ثبت و صحتسنجی اطلاعات داراییهای بانکها نیز انجام شده است. پس از پایان مهلتهای قانونی، فهرست داراییهای مشمول به سازمان امور مالیاتی اعلام خواهد شد.
بانکها باید داراییهای مازاد را تعیین تکلیف کنند؛ در صورت نبود خریدار، مسیر واگذاری به شرکت مدیریت داراییها پیشبینی شده است. برای برخی املاک و سهام، سقف خرید معادل 85 درصد قیمت دفتری است و خودداری از اجرای تکالیف قانونی میتواند با مالیات و اقدامات انتظامی مواجه شود.
کدام اموال بانکها باید فروخته شود؟
بر اساس ماده 8 برنامه هفتم، بانکها مجازند املاک و سهامی را نگهداری کنند که برای فعالیت بانکی ضروری بوده و منع قانونی نداشته باشد. سایر داراییهای ثبتشده در سامانههای مربوط، طبق ضوابط بانک مرکزی، مازاد محسوب میشوند.
| نوع دارایی | وضعیت قانونی |
|---|---|
| ساختمان و تجهیزات ضروری بانک | با احراز ضرورت، قابل نگهداری |
| املاک غیرضروری | مشمول تکلیف واگذاری |
| سهام شرکتهای غیربانکی | در صورت تشخیص مازاد، مشمول واگذاری |
| داراییهای تملیکی | بررسی بر اساس نوع دارایی و ضوابط قانونی |
بنابراین نمیتوان صرف داشتن یک ساختمان یا سهام شرکت را تخلف بانکی دانست. تشخیص نهایی مازاد بودن داراییها بر اساس مقررات، بر عهده بانک مرکزی است.
جدول قیمت واگذاری اموال مازاد؛ چرا عدد 85 درصد مهم است؟
قانون برای خرید داراییها توسط شرکت مدیریت داراییهای شبکه بانکی، سقف مشخصی تعیین کرده است. این قیمتها بهویژه برای بانکهایی اهمیت دارد که املاک یا سرمایهگذاریهای غیربانکی قابلتوجهی دارند.
| دارایی | سقف قیمت خرید شرکت |
|---|---|
| سهام بورسی دارای تابلو فعال | حداکثر قیمت تابلو |
| سهام شرکتهای غیربورسی | حداکثر 85٪ قیمت دفتری |
| املاک و مستغلات | حداکثر 85٪ قیمت دفتری |
برای مثال، اگر ارزش دفتری یک ملک در صورتهای مالی بانک 100 میلیارد تومان باشد، سقف قیمت خرید آن توسط این شرکت طبق فرمول قانونی 85 میلیارد تومان خواهد بود. این فقط یک مثال محاسباتی است و به معنی قیمتگذاری ملک مشخصی نیست.
بانکهایی که دارایی مازاد نفروشند چه مجازاتی دارند؟
عبدالناصر همتی تأکید کرده که بانک مرکزی در برابر ترک فعل بانکها از ظرفیتهای نظارتی و انتظامی خود استفاده خواهد کرد. همچنین مالیات موضوع ماده 17 قانون رفع موانع تولید برای داراییهای مشمول مطرح است.
| وضعیت بانک | پیامد احتمالی یا قانونی |
|---|---|
| فروش قطعی در مهلت قانونی | امکان تعلیق اخذ مالیات مربوط طبق شرایط قانون |
| واگذار نکردن دارایی مشمول | پیگیری مالیات و اقدامات نظارتی |
| نبود خریدار برای دارایی | امکان انتقال به شرکت مدیریت داراییها |
| ترک فعل در اجرای تکالیف | احتمال اقدام انتظامی بانک مرکزی |
مطابق قانون، مالیات داراییهای مازاد میتواند از ابتدای سال 1395 یا زمان تملک در صورت تملک بعدی، مطرح شود. البته تشخیص میزان مالیات و شرایط تعلیق دریافت آن باید طبق مقررات انجام گیرد.
مهلت قانونی فروش داراییهای مازاد بانکها تا چه زمانی است؟
ماده 8 برنامه هفتم برای واگذاری داراییهای مازاد، مهلتهای متفاوتی در نظر گرفته است. ملاک، وضعیت مؤسسه اعتباری و شرایط قانونی آن است.
| موضوع | مهلت در قانون |
|---|---|
| تکلیف عمومی واگذاری | پایان سال دوم برنامه؛ 1404 |
| بانکهای دارای کفایت سرمایه واجد شرایط | مهلت سهساله؛ تا پایان 1405 |
| واگذاری قطعی برای بهرهمندی از تعلیق اخذ مالیات | تا پایان سال سوم برنامه؛ 1405 |
بنابراین یک مهلت یکسان برای تمام بانکها وجود ندارد. همچنین تعلیق دریافت مالیات، به معنای حذف همیشگی آن نیست و در صورت بازگشت دارایی به مؤسسه اعتباری، حکم قانونی دریافت مالیات اعمال میشود.
شرکت مدیریت داراییهای بانکی چه کاری انجام میدهد؟
این شرکت با هدف تعیین تکلیف، مولدسازی و فروش داراییهای مازاد شبکه بانکی در چارچوب برنامه هفتم پیشبینی شده است.
به گفته رئیسکل بانک مرکزی، مقدمات فعالیت شرکت فراهم شده و عملیات آن آغاز شده است. این سازوکار به بانکهایی که برای فروش دارایی مازاد با مشکل خریدار مواجهاند، مسیر قانونی دیگری برای واگذاری میدهد.
فروش اموال مازاد چه تأثیری بر وام و سپرده مردم دارد؟
برای سپردهگذار، این دستور به معنی تغییر خودکار مبلغ سپرده، نرخ سود یا شرایط برداشت نیست. هیچ تصمیم عمومی مبنی بر مسدود شدن سپردههای مردم به دلیل این هشدار اعلام نشده است.
با این حال، اگر دارایی راکد یک بانک به منابع نقد قابلاستفاده تبدیل شود، میتواند به مدیریت نقدینگی و ایفای تعهدات آن کمک کند. افزایش توان پرداخت تسهیلات نیز به وضعیت سرمایه، مطالبات، محدودیتهای نظارتی و نحوه مصرف منابع بستگی دارد و خودکار نیست.
سهامداران بانکها باید چه چیزی را بررسی کنند؟
برای سهامداران بانکهای بورسی، موضوع مهم صرفاً تعداد املاک فروختهشده نیست؛ بلکه قیمت معامله، سود یا زیان حاصل از واگذاری و اثر آن بر نقدینگی و کفایت سرمایه اهمیت دارد.
سهامدار بهتر است در گزارشهای رسمی مالی بانک، سه موضوع را با دوره قبلی مقایسه کند: ارزش داراییهای غیرعملیاتی، مبلغ فروش قطعی داراییها و میزان سود یا زیان شناساییشده.
کدام بانکها برای فروش اموال مازاد اقدام کردهاند؟
برخی مؤسسات اعتباری و بانکها در ماههای گذشته خبرهایی درباره مزایده و فروش داراییهای غیرضروری منتشر کردهاند.
برای نمونه، در گزارش شمانیوز از مرحله دوم واگذاریهای مؤسسه اعتباری ملل، عرضه 10 سرمایهگذاری مازاد بررسی شده است.
همچنین طبق گزارش عملکرد منتشرشده از بانک مسکن، این بانک در سال مالی 1404 تعداد 34 ملک غیرضروری را به ارزش 40 هزار و 779 میلیارد ریال فروخته است.
این موارد نمونه اقدامهای اعلامشده برای واگذاری دارایی هستند و به معنی تعیین رتبه انضباطی یا تأیید کامل عملکرد آن بانکها از سوی بانک مرکزی نیستند.
آیا اسامی بانکهای متخلف اعلام شده است؟
در هشدار منتشرشده در تاریخ 28 مهر 1405، فهرست مشخصی از بانکهای متخلف، میزان دارایی مازاد هر بانک یا جرایم قطعی آنها اعلام نشده است.
به همین دلیل نمیتوان بدون بررسی فهرست رسمی و صورتهای مالی، بانک مشخصی را مشمول قطعی برخورد انتظامی معرفی کرد.
پرسش شمانیوز؛ بانک مرکزی کارنامه فروش اموال بانکها را منتشر میکند؟
اکنون که شرکت مدیریت داراییها فعال شده و سامانههای اطلاعاتی شبکه بانکی نیز تکمیل شدهاند، انتشار آمار تفکیکی واگذاریها میتواند امکان نظارت عمومی و مقایسه عملکرد بانکها را فراهم کند.
سه شاخص قابلسنجش در این زمینه شامل ارزش داراییهای مازاد شناساییشده، میزان فروش قطعی و ارزش داراییهای باقیمانده در پایان هر دوره است.
هنوز جدول عمومی کاملی از این سه شاخص برای تمام بانکها در اطلاعیه تازه همتی ارائه نشده است؛ موضوعی که شفافسازی آن میتواند اهمیت زیادی برای سپردهگذاران، سهامداران و ناظران بازار پول داشته باشد.
0 دیدگاه