-
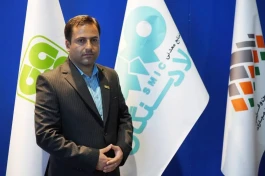
سید مرتضی موسوی، رئیس سازماندهی و طبقهبندی مشاغل فولاد سنگان با اشاره به برنامههای فولاد سنگان در حوزه تحول دیجیتال، مدیریت استعداد و جانشینپروری گفت: این شرکت از آغاز بهرهبرداری تاکنون تعدیل نیروی انسانی نداشته و با اجرای طرحهای توسعهای، طی دو سال آینده فرصتهای شغلی جدیدی ایجاد خواهد کرد.
-
در شرایطی که رقابت صنعتی جهان بر پایه فناوریهای پیشرفته، بهرهوری پایدار، هوشمندسازی خطوط تولید و زنجیره ارزش افزوده شکل گرفته، توانایی جذب و بومیسازی فناوری به مؤلفه اصلی بقا و تابآوری صنایع تبدیل شده است.
-
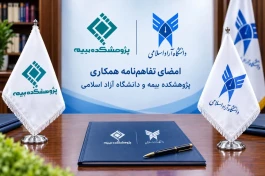
تفاهمنامه همکاری علمی، پژوهشی و آموزشی میان معاونت علوم انسانی و هنر دانشگاه آزاد اسلامی و پژوهشکده بیمه، زمینه تازهای برای نزدیکتر شدن دانشگاه به صنعت بیمه را فراهم میکند. پیوندی که در صورت عبور از همکاریهای تشریفاتی و تمرکز بر مسائل واقعی شرکتهای بیمه، میتواند به توسعه محصولات نوآورانه، ارتقای کیفیت خدمات، تربیت نیروی انسانی متناسب با نیاز بازار و تقویت تصمیمگیری مبتنی بر داده در این صنعت منجر شود.
-
توسعه بانکداری دیجیتال زمانی به یک مزیت واقعی برای مشتریان تبدیل میشود که علاوه بر ارائه خدمات غیرحضوری، پیچیدگیهای دسترسی به تسهیلات بانکی را نیز کاهش دهد. سامانه «پارسوام» بانک پارسیان با تکیه بر امتیاز سپرده، اعتبارسنجی هوشمند و امکان ثبت درخواست آنلاین، تلاش میکند فرآیند دریافت تسهیلات را سادهتر، سریعتر و متناسب با شرایط اعتباری متقاضیان کند.
-
رشد قابلتوجه درآمدهای بیمهای، افزایش سودآوری و تقویت منابع مالی، فرصت تازهای برای بیمه دی فراهم کرده است تا در سال ۱۴۰۵، تقویت توانگری مالی را به یکی از محورهای راهبردی خود تبدیل کند.
-
پتروشیمی مسجدسلیمان با ثبت ۱۰۱ روز تولید مستمر و بدون توقف، رکوردی قابل توجه در بهرهبرداری از واحد تولیدی خود به ثبت رساند؛ رکوردی که به گفته مسئولان شرکت، از سوی لایسنسور ژاپنی نیز مورد توجه و تحسین قرار گرفته و میتواند نشانهای از ارتقای پایداری عملیاتی، توان فنی و قابلیت بهرهبرداری این مجتمع پتروشیمی باشد.
-
بومیسازی در صنعت فولاد ایران دیگر صرفاً به معنای جایگزینکردن یک قطعه خارجی با نمونه داخلی نیست؛ بلکه به یکی از مؤلفههای مهم مدیریت هزینه، کاهش ارزبری، تابآوری زنجیره تأمین و توسعه توانمندیهای فناورانه کشور تبدیل شده است. در این میان، فولاد مبارکه با توسعه سیاست ساخت داخل و استفاده از ظرفیت سازندگان و شرکتهای ایرانی، مسیر قابل توجهی را در کاهش وابستگی به تأمین خارجی طی کرده است؛ مسیری که در سال ۱۴۰۴ به بومیسازی ۷۹۹ کد متریال و صرفهجویی ۱۲.۲ میلیون یورویی منجر شده است.
-
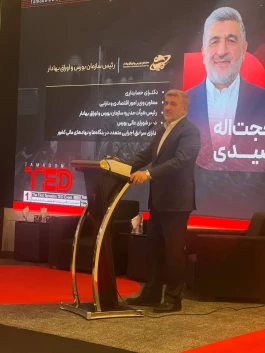
حجت اله صیدی، رئیس سازمان بورس و اوراق بهادار با تشریح چالشهای بنگاههای اقتصادی در شرایط فعلی، نرخ ارز، تورم و انرژی را از مهمترین دغدغههای پیشروی شرکتها دانست و تأکید کرد: در اقتصاد پرنوسان امروز، نقش نهادهای مالی از انتشار اوراق فراتر رفته و مهندسی مالی و طراحی ساختارهای متناسب با نیاز بنگاهها اهمیت بیشتری پیدا کرده است.
-
شرکت پاکسان در سال ۱۴۰۵ یکی از دورههای قابلتوجه خود از منظر رشد درآمد و سودآوری را پشت سر گذاشته است؛ روندی که از افزایش بیش از دو برابری فروش در بخش قابلتوجهی از دوره مالی آغاز شده و در ادامه به رشد قابلتوجه سود ناخالص و سود عملیاتی منجر شده است.
-
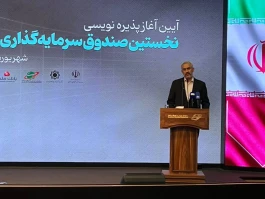
وزیر امور اقتصادی و دارایی در آیین آغاز پذیرهنویسی نخستین صندوق سرمایهگذاری ارزی، با تشریح رویکردهای وزارت اقتصاد برای مدیریت شرایط اقتصادی کشور، گفت: یکی از مسائل مهم اقتصاد ایران طی بیش از یک دهه گذشته، افت قابل توجه نرخ سرمایهگذاری و کاهش رشد سرمایهگذاری خالص بوده است؛ موضوعی که در نهایت بر ظرفیت رشد تولید نیز اثر گذاشته است.
-
حمایت بانک صنعت و معدن از صنعت فولاد، روایت یک دوره مدیریتی یا یک تصمیم مقطعی نیست؛ کارنامهای است که طی حدود ۱۵ سال در تأمین مالی طرحها و بنگاههای فولادی شکل گرفته و امروز با ثبت رقم ۱۶۶.۳ همت، ابعاد قابلتوجهی از نقش این بانک توسعهای در پشتیبانی از صنعت مادر کشور را نشان میدهد. در این میان، رویکرد مدیریت محمود شایان برای تقویت جایگاه بانک بهعنوان شریک توسعهای بنگاهها و حرکت از تسهیلاتدهی صرف به سمت بنگاهسازی و تخصیص هدفمند منابع، میتواند فصل جدیدی در تداوم این مأموریت باشد.
-
در صنعت بیمه، شاخص واقعی کیفیت عملکرد یک شرکت زمانی آشکار میشود که بیمهگزار با حادثه مواجه شده و نیازمند دریافت خسارت است. از همین رو، میزان خسارت پرداختی، استمرار خدمترسانی و کوتاه شدن مسیر دسترسی مشتری به خدمات، از مهمترین معیارهای سنجش عملکرد بیمهگران به شمار میرود.
-
رونمایی از نخستین مرکز هوشمند بیمه دی در حاشیه نمایشگاه اینوتکس ۲۰۲۶ را باید یکی از مهمترین گامهای اخیر این شرکت در مسیر تحول دیجیتال صنعت بیمه دانست؛ اقدامی که نشان میدهد رویکرد بیمه دی ، صرفاً بر ارائه خدمات آنلاین متمرکز نیست، بلکه این شرکت به دنبال ایجاد یک زیستبوم جدید برای طراحی، آزمایش و توسعه محصولات و خدمات بیمهای است.
-
گسترش اقتصاد دیجیتال، وابستگی روزافزون کسبوکارها به زیرساختهای فناوری اطلاعات و پیچیدهتر شدن مخاطرات سایبری، مفهوم «تابآوری» را به یکی از مؤلفههای اصلی امنیت اقتصادی تبدیل کرده است. در چنین شرایطی، نقش صنعت بیمه نیز از جبران خسارتهای سنتی فراتر رفته و به حوزه مدیریت و انتقال ریسکهای نوظهور رسیده است؛ مسیری که بیمه پاسارگاد با طراحی و عرضه «بیمهنامه مسئولیت مدنی امنیت سایبری» تلاش کرده در آن جایگاه تازهای برای صنعت بیمه کشور تعریف کند.
-
در فضای پرتلاطم اقتصادی که مدیریت ریسک و حفظ ارزش پول، دغدغهای مشترک برای تمامی خانوادههاست، پیوند خوردن ابزارهای بیمهای با سازوکارهای سرمایهگذاری، رویکردی است که جایگاه خود را در بازار تثبیت کرده است
-
گزارش فعالیت ماهانه بیمه دی با نماد «ودی» در سامانه کدال، تصویری قابل توجه از عملکرد این شرکت در پنجماهه نخست سال ۱۴۰۵ ارائه میدهد؛ عملکردی که مهمترین ویژگی آن، عبور حقبیمه صادره از مرز ۱۲۵ همت و ثبت ۱۶۷ درصد رشد نسبت به دوره مشابه سال گذشته است.
-
صنعت بیمه در سالهای اخیر بیش از آنکه صرفاً درگیر رقابت بر سر میزان فروش باشد، وارد مرحلهای شده که سر عت ارائه خدمت، سهولت دسترسی، کیفیت پرداخت خسارت و تجربه مشتری به معیارهای اصلی تمایز شرکتها تبدیل شده است. در چنین فضایی، بیمه دی تلاش کرده است تا با تکیه بر توسعه خدمات دیجیتال، بازطراحی فرآیندهای بیمهگری و تمرکز بر مشتری مداری ، فاصله میان «خرید بیمهنامه» و «دریافت خدمت واقعی» را کاهش دهد؛ مسیری که در کنار رشد شاخصهای مالی، این شرکت را به یکی از بازیگران قابل توجه حوزه خدمترسانی صنعت بیمه تبدیل کرده است.
-
در شرایطی که نوسانات اقتصادی و نرخ تورم، استراتژیهای مالی خانوارها را با چالشهای جدی مواجه کرده است، تقاضا برای ابزارهای سرمایهگذاری که علاوه بر امنیت، قابلیت حفظ قدرت خرید را داشته باشند به شکل فزایندهای رشد یافته است. در این میان، صنعت بیمه کشور نیز با درک این تغییر رفتار، گامهای مهمی برای تطبیق محصولات خود با نیازهای مشتریان برداشته است.
-
در بازاری که رقابت شرکتهای بیمه دیگر صرفاً بر پایه قیمت، شبکه فروش و تنوع بیمهنامهها سنجیده نمیشود، تجربه مشتری، سرعت پرداخت خسارت و دسترسی به خدمات غیرحضوری به معیارهای جدید برتری تبدیل شدهاند. بیمه دی با توسعه سوپر اپلیکیشن «دیدار» و گسترش زیرساختهای فناورانه، در حال حرکت به سمت مدلی از بیمهگری است که در آن فناوری نه یک ابزار جانبی، بلکه بخشی از هسته عملیاتی شرکت محسوب میشود؛ رویکردی که آثار آن را میتوان در دیجیتالی شدن خدمات درمانی، تسریع فرایند خسارت و کاهش اصطکاک میان بیمهگزار و شرکت مشاهده کرد.
-
در اقتصاد پرتلاطم امروز، حفظ ارزش داراییها و تأمین امنیت مالی بلندمدت، دغدغهای فراتر از پساندازهای معمول است. خانوارها برای عبور از نوسانات اقتصادی و ایجاد پشتوانهای مستحکم، نیازمند ابزارهایی هستند که علاوه بر پوشش ریسکهای ناگزیر زندگی، مجالی برای رشد سرمایه نیز فراهم کنند. در این میان، بیمه تجارتنو با تدوین استراتژیهای نوین در حوزه بیمههای زندگی، محصولاتی را عرضه کرده است که مرز میان پوششهای حمایتی و ابزارهای سرمایهگذاری را کمرنگ میکند.