-
بررسی شمانیوز از صورتهای مالی ۶ ماهه شرکت بهپرداخت ملت نشان میدهد یک واگرایی مهم در اعداد «پرداخت» شکل گرفته است؛ درآمد عملیاتی شرکت بهشدت افزایش یافته، اما سود خالص نهتنها هممسیر با درآمد رشد نکرده، بلکه حدود ۳۴ درصد کاهش یافته است. جهش هزینههای مالی و سنگینتر شدن بدهیها، مهمترین بخش این گزارش است که نمیتوان بهسادگی از کنار آن عبور کرد.
-
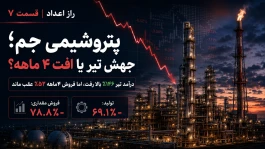
گزارش تازه پتروشیمی جم در نگاه اول یک عدد امیدوارکننده دارد؛ درآمد تیرماه نسبت به خرداد حدود ۱۴۶ درصد جهش کرده است. اما وقتی اعداد را از قاب یک ماه بیرون میآوریم، تصویر متفاوت میشود: در چهار ماه نخست ۱۴۰۵، تولید حدود ۶۹ درصد، مقدار فروش نزدیک ۷۹ درصد و درآمد شرکت بیش از ۵۲ درصد کمتر از دوره مشابه سال قبل بوده است. سؤال اصلی این است؛ پشت جهش تیرماه «جم» چه میگذرد و آیا میتوان آن را نشانه بازگشت کامل شرکت دانست؟
-
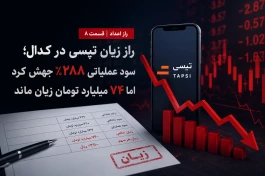
هشتمین گزارش «راز اعداد» شمانیوز: صورت مالی سهماهه تپسی در نگاه اول یک عدد بسیار جذاب دارد؛ سود عملیاتی شرکت حدود ۲۸۸ درصد رشد کرده و به حدود ۱۳۷ میلیارد تومان رسیده است. اما چند سطر پایینتر، نتیجه نهایی کاملاً متفاوت است: تپسی سهماهه نخست ۱۴۰۵ را با حدود ۷۳.۸ میلیارد تومان زیان خالص و ۳۰۰ ریال زیان به ازای هر سهم به پایان رسانده است. راز اعداد اینجاست؛ چگونه کسبوکاری که ۱۳۷ میلیارد تومان سود عملیاتی ساخته، در انتهای صورت سود و زیان همچنان قرمز باقی مانده است؟
-
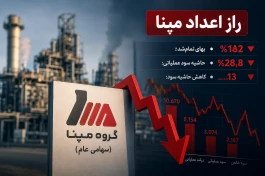
یازدهمین گزارش «راز اعداد» شمانیوز: صورت مالی سهماهه گروه مپنا در نگاه اول مجموعهای از اعداد درخشان دارد؛ درآمد عملیاتی ۱۰۷ درصد رشد کرده، سود عملیاتی ۴۳ درصد بالا رفته و سود خالص نیز ۸۲ درصد بیشتر شده است. اما پشت این درصدهای سبز یک عدد مهم پنهان است: بهای تمامشده مپنا ۱۸۲ درصد رشد کرده و بسیار سریعتر از درآمد بالا رفته است. نتیجه این اتفاق، سقوط حاشیه سود ناخالص از حدود ۵۱ درصد به ۳۳ درصد و کاهش حاشیه سود عملیاتی از ۴۱.۷ درصد به ۲۸.۸ درصد است. به زبان ساده، مپنا پول بیشتری ساخته، اما از هر ۱۰۰ تومان فروش، سود عملیاتی کمتری برایش باقی مانده است.
-
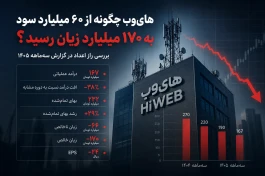
دوازدهمین گزارش «راز اعداد» شمانیوز: صورتهای مالی سهماهه شرکت دادهگستر عصر نوین با نماد «هایوب» یک چرخش مالی قابل توجه را نشان میدهد؛ شرکتی که در سهماهه مشابه سال قبل حدود ۶۰ میلیارد تومان سود خالص داشت، در بهار ۱۴۰۵ به حدود ۱۷۰ میلیارد تومان زیان خالص رسیده است. درآمد عملیاتی ۳۸ درصد کاهش یافته، اما درست در همان دوره بهای تمامشده حدود ۲۹ درصد افزایش پیدا کرده است. نتیجه این دو حرکت خلاف جهت، عبور شرکت از سود ناخالص به ۶۶ میلیارد تومان زیان ناخالص و سقوط حاشیه سود ناخالص از محدوده مثبت ۳۳ درصد به حدود منفی ۴۰ درصد بوده است.
-
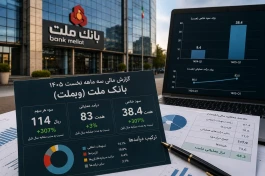
هجدهمین گزارش «راز اعداد» شمانیوز: بانک ملت در سهماهه نخست ۱۴۰۵ عددی ثبت کرده که بهسادگی نمیتوان از کنار آن گذشت؛ ۳۸ هزار و ۴۰۶ میلیارد تومان سود خالص فقط در سه ماه. سود هر سهم «وبملت» به ۱۱۴ ریال رسیده و نسبت به دوره مشابه سال قبل حدود ۳۰۷ درصد رشد کرده است. به بیان سادهتر، سود بانک در یک سال بیش از چهار برابر شده است. اما راز اصلی پشت عدد ۳۸ همت چیست؟ آیا این جهش عمدتاً حاصل رشد وامدهی و درآمدهای بانکی است یا افزایش نرخ تسعیر ارز با نرخ ETS نیز سهم مهمی در این رکورد داشته است؟
-
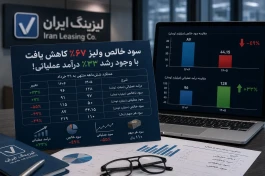
بیستمین گزارش «راز اعداد» شمانیوز: شرکت لیزینگ ایران با نماد «ولیز» در تازهترین صورت مالی خود یک تناقض قابل توجه ثبت کرده است؛ درآمد عملیاتی حدود ۳۳ درصد افزایش یافته، اما سود عملیاتی تقریباً ۵۵ درصد کاهش پیدا کرده و سود خالص نیز از محدوده ۸۷ میلیارد تومان به حدود ۴۴ میلیارد تومان رسیده است. یعنی شرکتی که پول بیشتری از فعالیت عملیاتی شناسایی کرده، در نهایت تقریباً نصف دوره مشابه سود ساخته است.
-
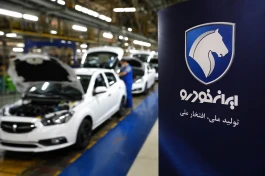
صورت مالی سهماهه ایرانخودرو در کدال، تصویری نگرانکننده از فاصله میان رشد فروش و افزایش هزینههای تولید ارائه میکند؛ درآمد شرکت بالا رفته، اما بهای تمامشده با سرعت بیشتری رشد کرده و زیان خالص «خودرو» در پایان خرداد ۱۴۰۵ به حدود ۲۲ هزار و ۴۸۰ میلیارد تومان رسیده است.
-
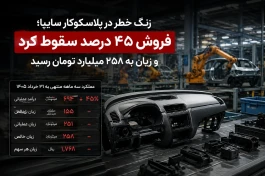
صورتهای مالی سهماهه پلاسکوکار سایپا از تغییر قابل توجه مسیر این قطعهساز حکایت دارد؛ درآمد عملیاتی «پلاسک» با افت ۴۵ درصدی به حدود ۶۹۴ میلیارد تومان رسیده، شرکت از سود ناخالص دوره مشابه وارد زیان ناخالص ۱۵۵ میلیارد تومانی شده و در نهایت بیش از ۲۵۸ میلیارد تومان زیان خالص ساخته است. گزارش تیرماه نیز نشان میدهد فاصله فروش شرکت با سال گذشته هنوز بهطور کامل جبران نشده است.
-
بررسی گزارشهای رسمی بانک اقتصاد نوین نشان میدهد هزینههای شناساییشده بانک در اردیبهشت ۱۴۰۵ نسبت به فروردین حدود ۱۵.۸ درصد افزایش یافته، در حالی که درآمدهای ماهانه ۲.۲ درصد کاهش داشته است. همزمان، مجمع «ونوین» از سود ۷۶۵ ریالی هر سهم فقط ۱۲۶ ریال را نقدی کرد.
-
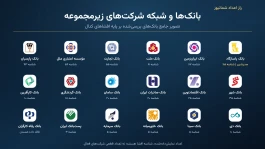
بررسی افشاهای ساختاریافته کدال تا شهریور ۱۴۰۵ نشان میدهد بانک پاسارگاد در شاخص «بالاترین شناسه شرکت تابعه قابل ردیابی» با فاصله در صدر بانکهای بورسی قرار دارد. تأکید قاطع این گزارش آن است که شناسه ۱۱۵، شمارش تعداد قطعی شرکتهای فعال یا تحت مالکیت مستقیم بانک نیست؛ بلکه ردپای تاریخی آخرین شناسه ثبتشده در سامانه کدال است.
-
آخرین صورت مالی اصلاحشده پتروشیمی فن آوران نشان میدهد درآمد عملیاتی «شفن» در بهار ۱۴۰۵ حدود ۱.۶۶ همت کاهش یافته و سود خالص شرکت نیز نزدیک به ۱۹۲ میلیارد تومان کمتر شده است. اگرچه عملکرد تیرماه نشانههایی از بازگشت فروش دارد، شکاف چهارماهه با سال گذشته هنوز سنگین است.
-
بررسی صورتهای مالی بانک ایرانزمین نشان میدهد درآمد عملیاتی این بانک در بهار ۱۴۰۵ جهش قابلتوجهی داشته است؛ اما هزینه سود سپردهها به حدود ۲.۲۶ برابر درآمد عملیاتی رسیده و زیان خالص «وزمین» از مرز ۱۰.۹۷ همت عبور کرده است.
-
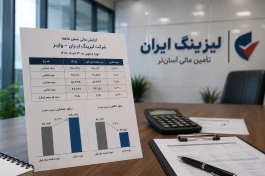
صورتهای مالی ششماهه لیزینگ ایران یک واگرایی مهم را نشان میدهد؛ درآمد عملیاتی «ولیز» به حدود ۱۲۸ میلیارد تومان رسیده و ۳۳ درصد رشد کرده، اما سود عملیاتی ۵۵ درصد و سود خالص حدود ۴۹ درصد کاهش یافته است. نتیجهای که نشان میدهد افزایش حجم درآمد، الزاماً به معنای افزایش کیفیت سودآوری این شرکت نبوده است.
-
گزارش فعالیت تیرماه شرکت سرمایهگذاری توسعه معادن و فلزات یک عدد قابل تأمل دارد؛ ارزش بازار پرتفوی بورسی «ومعادن» در طول یک ماه از حدود ۲۳۸ هزار و ۳۵۵ میلیارد تومان به ۲۲۳ هزار و ۸۳۰ میلیارد تومان کاهش یافته است. افتی حدود ۱۴ هزار و ۵۲۵ میلیارد تومان که در شرایطی رقم خورده که شرکت در همان ماه نزدیک به ۹۸۲ میلیارد تومان سهام جدید نیز خریداری کرده و ۴۸ درصد سبد بورسی آن به سهام ملی صنایع مس ایران اختصاص دارد.
-
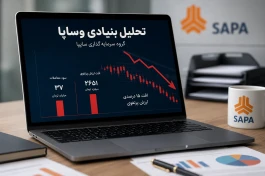
بررسی گزارش رسمی گروه سرمایهگذاری سایپا در کدال نشان میدهد وساپا در تیر ۱۴۰۵ حدود ۳۷ میلیارد تومان سود از واگذاری سهام شناسایی کرده، اما ارزش روز پرتفوی بورسی آن در همین ماه بیش از ۲.۶ هزار میلیارد تومان کاهش یافته است. نزدیک به ۴۶ درصد ارزش این سبد نیز به سهام سایپا اختصاص دارد.
-
صورت مالی سهماهه شرکت مخابرات ایران از رشد ۷۱ درصدی درآمد و افزایش ۱۴۴ درصدی سود خالص حکایت دارد؛ اما در برابر سرمایه بیش از ۹۶ هزار میلیارد تومانی اخابر، سود ۹۵۰ میلیارد تومانی این دوره فقط معادل ۱۰ ریال به ازای هر سهم و کمتر از یک درصد سرمایه اسمی شرکت است.
-
صورت مالی سهماهه ایرانخودرو نشان میدهد با وجود رشد ۲۴ درصدی درآمد عملیاتی، سرعت افزایش هزینه تولید بیشتر از رشد فروش بوده است. نتیجه این وضعیت، ثبت ۱۰.۴ هزار میلیارد تومان زیان ناخالص و ۲۲.۵ هزار میلیارد تومان زیان خالص در شرکت اصلی ایرانخودرو بوده است.
-
بررسی گزارشهای رسمی پتروشیمی زاگرس در سامانه کدال نشان میدهد تولید این شرکت در چهارماهه نخست ۱۴۰۵ بیش از ۵۳ درصد و مقدار فروش آن نزدیک به ۶۵ درصد کاهش یافته است؛ با این حال، جهش متوسط درآمد حاصل از فروش هر تن متانول باعث شده افت درآمد شرکت به حدود ۶ درصد محدود شود.
-
بررسی صورتهای مالی سایپا نشان میدهد فروش چهارماهه خساپا ۲۵ درصد کاهش یافته و این شرکت در سهماهه نخست ۱۴۰۵ بیش از ۹.۴ هزار میلیارد تومان زیان خالص ثبت کرده است.